


- La interrupción en el suministro de petróleo alcanza los 20 millones de barriles diarios tras el cierre efectivo del Estrecho de Ormuz.
- Analistas advierten que la destrucción de demanda necesaria para equilibrar el mercado requeriría una contracción económica similar a la de 2020.
- Sin una mejora diplomática drástica, el barril de Brent podría alcanzar los 200 dólares, generando un enorme riesgo inflacionario para la eurozona.
La economía mundial se enfrenta a un escenario de disrupción energética sin precedentes. A menos que se produzcan avances diplomáticos significativos en Oriente Medio, las probabilidades de una contracción económica global aumentan drásticamente, con paralelismos que recuerdan a la paralización productiva de 2020.
Para dimensionar el impacto, es útil revisar los datos de la última gran crisis. Durante el segundo trimestre de 2020, la economía mundial se frenó en seco. De acuerdo con los datos de la Bureau of Economic Analysis, el PIB de Estados Unidos se contrajo un 32 % solo en ese trimestre, eliminando un tercio de la actividad económica del país.

Este parón repentino generó un desequilibrio monumental entre la oferta y la demanda de crudo. Durante el momento más estricto de los confinamientos, la demanda de petróleo se desplomó en 23 millones de barriles por día (bpd). Dado que el precio es el mecanismo de ajuste del mercado, los futuros del crudo llegaron a cotizar a -40 dólares por barril para liquidar ese exceso masivo de oferta.

El choque actual: una crisis de oferta histórica
La situación actual es de una magnitud casi idéntica, pero a la inversa. El Estrecho de Ormuz, por donde transitan habitualmente 20 millones de barriles diarios de crudo y derivados según la Agencia Internacional de Energía (IEA), se encuentra bloqueado a efectos prácticos.
Aunque no hay un cerco militar oficial (pese a los informes sobre la presencia de minas), el tráfico se ha desplomado un 97 %, retirando de facto 20 millones de barriles del mercado global.
A esta paralización logística se suma el problema del almacenamiento. Al no poder dar salida al crudo, las refinerías están llenando sus inventarios al límite, lo que las obliga a detener la producción. Se estima que 8 millones de bpd están “cerrados” y tardarán meses o años en volver a estar operativos.

Además, los recientes ataques a refinerías por parte de distintos actores están destruyendo infraestructura energética a largo plazo. Por ejemplo, utilizando drones de bajo coste, Irán logró paralizar el 3,5 % de la producción mundial de gas natural durante los próximos cinco años al atacar una refinería qatarí.
Nos enfrentamos así a un shock negativo de suministro de 20 millones de bpd. Y a diferencia de 2020, cuando los bancos centrales y los gobiernos pudieron inyectar 5 billones de dólares para estimular la demanda, ahora el problema es físico. No se puede imprimir petróleo.

Lee también: Acciones de Repsol se desploman en Bolsa tras fuerte caída del petróleo: el Brent sacude al Ibex 35
La destrucción de la demanda como única salida
Si desaparecen 20 millones de barriles diarios de oferta, el mercado solo tiene tres posibles salidas:
- La reapertura inmediata del Estrecho de Ormuz.
- El hallazgo milagroso de fuentes de petróleo alternativas.
- Una caída brutal de la demanda global equivalente a esos 20 millones de bpd.
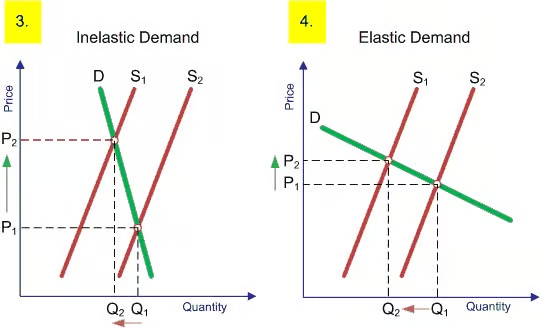
La tercera opción implica una contracción económica global de proporciones comparables a la de los confinamientos de 2020. El mecanismo de ajuste, esta vez, no serán los precios negativos, sino subidas extremas. La demanda de petróleo (y por ende, la actividad económica) deberá ser destruida, y eso solo se consigue con precios prohibitivos.
Hay que recordar que la elasticidad precio de la demanda del petróleo es muy baja, de aproximadamente 0,1. Si el barril sube 10 dólares, los ciudadanos y las empresas siguen necesitando desplazarse y transportar bienes básicos. No reducen significativamente su consumo energético a menos que los precios alcancen niveles asfixiantes. En este escenario, la estimación de un barril de Brent a 200 dólares resulta conservadora.
Impacto crítico en España y Europa
Para España y el conjunto de la eurozona, este escenario representa una amenaza sistémica. España importa prácticamente el 100 % de los combustibles fósiles que consume, lo que la sitúa en una posición de vulnerabilidad extrema ante este shock de oferta.
Un aumento descontrolado del crudo se trasladará inmediatamente a los precios de los carburantes en las gasolineras españolas, golpeando el bolsillo de los consumidores y los márgenes del sector del transporte y la industria. A nivel macroeconómico, este repunte energético inyectará una fuerte presión inflacionaria en toda Europa, complicando enormemente la hoja de ruta del Banco Central Europeo (BCE), que podría verse forzado a mantener o subir los tipos de interés justo cuando las economías necesitan estímulos.
Las soluciones alternativas no son suficientes
Ante la magnitud de esta crisis histórica, la IEA anunció la liberación de 400 millones de barriles de sus reservas estratégicas. Sin embargo, el ritmo máximo de extracción es de apenas 1,2 millones de bpd y las reservas se agotarían en unos meses.
Otras alternativas logísticas también presentan graves deficiencias de seguridad. El oleoducto saudí hacia Yanbu, en el Mar Rojo, podría sumar unos 3 millones de bpd, pero Irán ha atacado Yanbu en los últimos días y la ruta marítima sigue amenazada por los hutíes.

De manera similar, un oleoducto en los Emiratos Árabes Unidos hacia Fujairah (en la zona “segura” del estrecho) solo puede aportar 0,5 millones de bpd, pero esa terminal también ha sufrido sabotajes recientes que han demostrado su vulnerabilidad.
En cuanto al crudo almacenado en buques cisterna, conocido como “petróleo flotante”, las reservas se están consumiendo a un ritmo frenético, cayendo de 140 a 78 millones de barriles en poco tiempo, lo que aporta apenas 1,8 millones de bpd temporales, además de estar expuesto a ataques en el Mediterráneo y el Golfo Pérsico.
En el escenario más optimista, sumando todas estas alternativas, solo se conseguiría mitigar el déficit en unos 6,5 millones de bpd, reduciendo el impacto negativo de 20 millones a unos 13,5 millones de bpd. No obstante, gran parte de esta capacidad compensatoria está amenazada militarmente o tiene fecha de caducidad a corto plazo.
Incluso en este escenario optimista, el mundo se enfrenta a un impacto negativo de suministro al menos 7 veces superior al provocado por el inicio de la guerra en Ucrania en 2022. Ante la inevitable destrucción de la demanda económica a través de precios de la energía significativamente más altos, los inversores deben prepararse para un nivel de volatilidad en los mercados similar al experimentado durante la pandemia, afectando desde el SPDR Gold Shares (ARCA:GLD) hasta el iShares Core S&P 500 ETF (ARCA:IVV).
Foto: Shutterstock
Lee también: Snowflake despide a su equipo de redacción técnica y apuesta por la IA de OpenAI
Para más actualizaciones sobre este tema, activa las notificaciones de Benzinga España o síguenos en nuestras redes sociales: X y Facebook.
Recibe información exclusiva sobre los movimientos del mercado 30 minutos antes que otros traders
La prueba gratuita de 14 días de Benzinga Pro, disponible en inglés, te da acceso a información exclusiva para que puedas recibir señales de trading útiles antes que millones de otros traders. HAZ CLIC AQUÍ para comenzar tu prueba gratuita.